POSKOTA.CO – Ketimpangan adalah salah satu penyakit ekonomi, disamping kemiskinan dan pengangguran. Ketimpangan menghambat pertumbuhan, mengurangi produktivitas dan menghalangi upaya peningkatan kesejahteraan masyarakat. Dalam konteks negara desentralisasi, isu ketimpangan menjadi lebih signifikan.
Studi empiris masih menunjukkan hasil yang berbeda mengenai dampak desentralisasi fiskal dalam mengurangi ketimpangan horisontal maupun vertikal di suatu negara. BPS mencatat rasio gini per Maret 2021 adalah 0,384. Rasio yang menggambarkan ketimpangan ini bervariasi baik di perkotaan maupun di pedesaan di Indonesia.
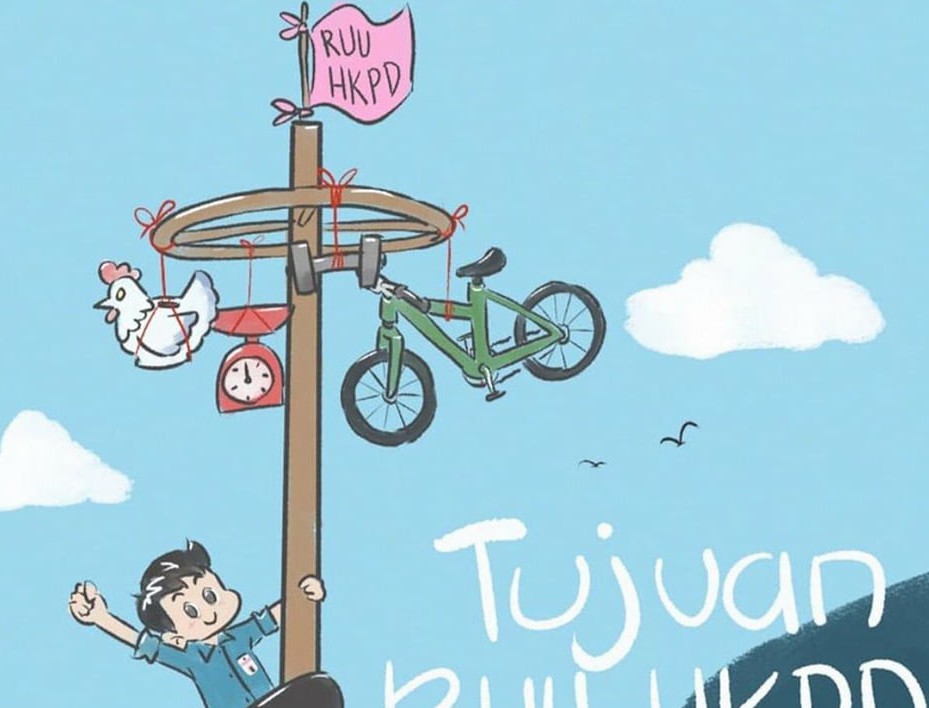
Sejalan dengan fenomena tersebut di atas, Pemerintah telah menyusun konsep Rancangan Undang-Undang (RUU) Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD). RUU HKPD ini memboyong konsep pemerataan melalui pengalokasian sumber daya nasional yang efektif dan efisien.
RUU HKPD mengatur sistem penyelenggaraan keuangan yang mengatur hak dan kewajiban keuangan antara pemerintah pusat dan pemerintahan daerah yang dilaksanakan secara adil, transparan, akuntabel dan selaras berdasarkan undang-undang. Melalui kebijakan yang tertuang dalam RUU HKPD, APBN dan APBD dapat disinkronkan untuk melakukan fungsi alokasi, distribusi dan stabilisasi ekonomi.
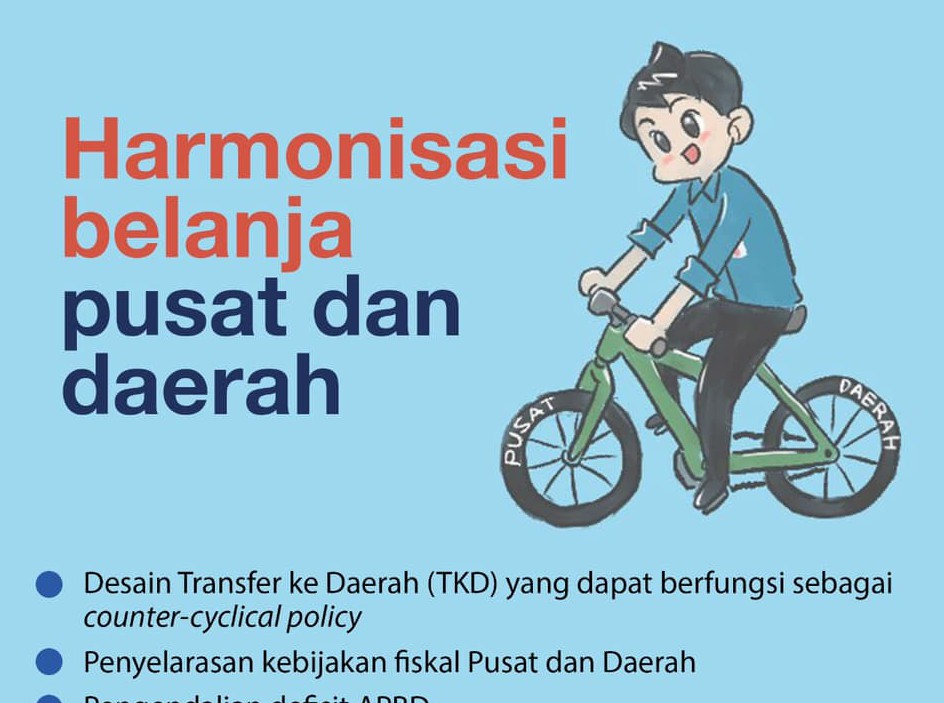
Alokasi sumber daya nasional yang efektif dan efisien melalui HKPD ditopang oleh empat pilar RUU HKPD: (1) ketimpangan vertikal dan horisontal yang menurun, (2) harmonisasi belanja pusat dan daerah, (3) peningkatan kualitas belanja daerah, dan (4) penguatan local taxing power.
Pilar-pilar tersebut ditopang oleh prinsip akuntabilitas pada hasil, efisiensi, equality, certainty, universalitas. Akuntabilitas itu sendiri diterapkan melalui sistem informasi dan evaluasi keuangan pusat daerah yang terintegrasi, pengawasan, monitoring dan evaluasi serta SDM yang kompeten, professional dan berintegritas.
Pertanyaan yang mungkin muncul, apakah perimbangan pemerintah pusat dan pemerintahan daerah berdasarkan UU No. 33 tahun 2004 belum mencapai hasil? Mengapa perlu ada RUU yang baru?
Data Kementerian Keuangan menunjukkan bahwa perimbangan Pemerintah Pusat dan pemerintah daerah telah mencapai hasil yang positif dan bahkan progresif.
Peningkatan TKDD bukan hanya memiliki tren peningkatan secara nominal, namun juga menunjukkan bahwa proposi belanja TKDD juga merupakan bagian dari penerimaan pajak dan PNBP yang dialokasikan bagi daerah.
Disamping itu, kesenjangan finansial antar daerah yang diukur melalui theil index menunjukkan tren menurun dari 0,332 (2016) menjadi 0,230 (2020) dan penerimaan pajak daerah terhadap PDRB dalam lima tahun terakhir mengalami peningkatan, kecuali tahun 2020 akibat pandemi COVID-19. Selain itu juga, secara umum telah terdapat perbaikan berbagai capaian layanan publik dasar dan kesejahteraan sebagai tujuan utama otonomi dan desentralisasi fiskal.
Walaupun capaian tersebut cukup membanggakan, hasil evaluasi yang dilakukan Pemerintah masih menemukan isu dalam implementasi desentralisasi fiskal. Isu-isu tersebut antara lain terkait belum meratanya layanan publik antar daerah, local tax ratio yang relatif rendah, kualitas belanja daerah yang belum memuaskan, pemanfaatan pembiayaan yang masih terbatas dan sinergi fiskal pusat-derah yang belum optimal.
Isu-isu ini menjadi alasan mengapa RUU HKPD disusun. RUU HKPD bukan hanya diharapkan dapat memberikan solusi bagi permasalahan implementasi desentralisasi fiskal saat ini, namun memberikan ruang perbaikan untuk capaian desentralisasi fiskal yang lebih baik lagi.
RUU HKPD mengatur bahwa sumber pendanaan dari APBD sebagaimana dapat berasal dari Pendapatan Asli Daerah (PAD), Transfer ke Daerah (TKD), dan/atau Pembiayaan Utang Daerah, selain itu RUU HKPD juga mendorong adanya sinergi pendanaan melalui kerjasama antardaerah dan kerjasama antara pemda dan badan usaha.
Sebagaimana dipahami bersama, selama ini sumber pendanaan utama daerah adalah TKD dan PAD. Oleh sebab itu, pengaturan TKD dalam RUU HKPD selain diarahkan untuk semakin mengurangi ketimpangan keuangan antar daerah, juga difokuskan untuk mengurangi ketimpangan layanan dan capaian kinerja antar daerah.
Sedangkan, PAD dirancang untuk memiliki semangat yang sama dengan UU Cipta Kerja dimana upaya peningkatan local taxing power mempertimbangkan kondisi-kondisi untuk mendukung kemudahan berusaha dan menjaga iklim investasi.
Pengaturan belanja daerah juga diformulasikan kembali dengan tujuan penguatan disiplin belanja daerah secara paripurna. Hal tersebut penting untuk meningkatkan efisiensi operasional dan alokatif belanja daerah sehingga belanja daerah secara efektif dapat menciptakan lapangan pekerjaan dan menggerakkan perekonomian daerah.
Yang menarik adalah RUU HKPD menciptakan motivasi bagi daerah yang memiliki kapasitas fiskal tinggi dan dapat memenuhi kebutuhan pelayanan dasar publik untuk berinvestasi melalui pembentukan dana abadi daerah. Dana abadi daerah bertujuan untuk memberikan sumbangan kepada penerimaan daerah dan kemanfaatan umum lintas generasi, baik itu manfaat ekonomi, sosial, dan lainnya.
Dana abadi daerah adalah dana yang bersumber dari APBD yang bersifat abadi yang tidak dapat digunakan untuk belanja. Tidak digunakan untuk belanja, maka dana abadi daerah ditujukan untuk memperoleh manfaat ekonomi, manfaat sosial, dan/atau manfaat lainnya yang ditetapkan sebelumnya, memberikan sumbangan kepada penerimaan daerah dan menyelenggarakan kemanfaatan umum lintas generasi.
Tidak kalah penting, RUU HKPD mengatur sinkronisasi kebijakan fiskal Pusat dan daerah sebagai fondasi kesinambungan fiskal. Artinya, APBD dapat difungsikan sebagai counter-cyclical yang sinkron dengan pemerintah pusat.
RUU HKPD ingin mendorong agar apa yang dilakukan Pemerintah Pusat sejalan dengan kebijakan di daerah sehingga efektivitas kebijakan optimal dan kesinambungan fiskal terjaga.
Sangat jelas dan tidak dapat dipungkiri lagi, RUU HKPD adalah semangat baru bagi seluruh lini pemerintahan dan publik dalam menekan ketimpangan dan mendongkrak kesejahteraan masyarakat dari Sabang sampai Merauke. Godspeed.
Windraty Ariane Siallagan
Kepala Bidang PPA II, Kanwil DJPb DKI Jakarta


Komentar